
Bereit, den ersten Schritt zu machen? Bucht einen Termin mit mir und meinem Team! Wir haben hunderten Schweizer Startup-Gründern bei der Einrichtung ihrer Wandeldarlehen geholfen. Mit unserer Expertise, Dateneinblicken und effizientem Prozess werdet ihr die besten Ergebnisse erhalten! Michele Vitali, Head of Startup Financing & VC, Partner @LEXR
Im letzten Teil unserer Blog-Serie zur Mitarbeiterbeteiligung geben wir euch einen Überblick über die wichtigsten Steuerfragen rund um einen Employee Share Ownership Plan (ESOP). Es ist wichtig zu beachten, dass Teilnehmer unter einem ESOP entweder (i) direkt Aktien mit rückläufiger Sperrfrist erhalten oder (ii) zunächst Optionen erhalten, die später in Aktien umgewandelt werden können.
Aus Steuersicht ist die Gewährung von Optionen noch nicht steuerlich relevant. Eine Steuerfolge wird nur ausgelöst, wenn Aktien an den Teilnehmer übertragen oder von ihm verkauft werden. Das bedeutet, es gibt zwei steuerlich relevante Momente:
- die Übertragung der Aktien; und
- der Verkauf der Aktien (EXIT).
Wenn ihr mehr über die Steuerauswirkungen eines Phantom-Aktienoptionsplans (PSOP) erfahren möchtet, klickt auf den folgenden Link.
ESOP – Besteuerung
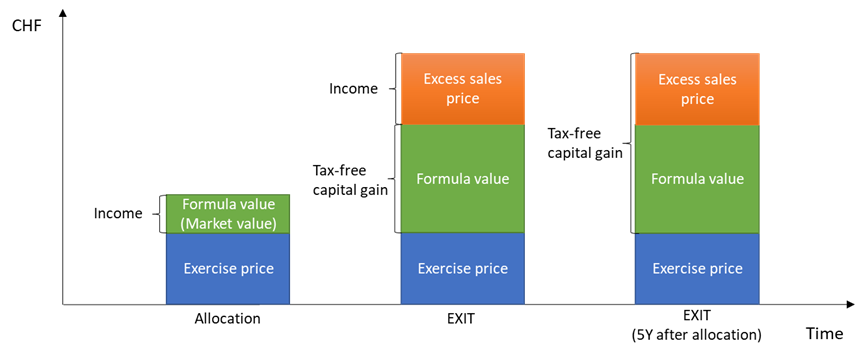
Steuerpflichtiges Einkommen: Bei einem ESOP erhalten Teilnehmer oft Aktien unter dem Marktwert. Aus steuerlicher Sicht gilt die Differenz zwischen dem Preis, den Teilnehmer zahlen, um Optionen auszuüben und Aktien zu erhalten (kann null sein), und dem Steuerwert der Aktien als geldwerter Vorteil für den Arbeitnehmer. Dies wird als steuerpflichtiges Einkommen behandelt und unterliegt Sozialversicherungsbeiträgen.
Steuerbescheid: Um die Steuerlast vorhersehbar zu machen und eine Bewertungsmethode zu wählen, die für Startups aussagekräftiger ist, empfehlen wir immer, einen Steuerbescheid einzuholen. Darin einigt sich das Unternehmen mit den Steuerbehörden, wie der Unternehmenswert, also der Marktwert für Steuerzwecke, bestimmt wird (sogenannter Formelwert, z. B. EBIT-Multiple-Formel). Dieser Formelwert ist der relevante Wert für die Berechnung der Einkommensteuer.
Wenn kein Formelwert definiert ist und das Unternehmen noch keine signifikanten Gewinne erzielt hat, verwenden die Steuerbehörden den Nettovermögenswert (Substanzwert) der Aktien oder die sogenannte Praktikermethode, bei der es sich um einen gewichteten Durchschnitt des Nettovermögenswertes (Substanzwert) und (in der Regel) des zweifachen kapitalisierten Ertragswertes (Ertragswert) handelt. Da sich diese Bewertungen bei einem stark wachsenden Startup normalerweise bis zum Exit nicht wesentlich erhöhen, könnte im schlimmsten Fall ein großer Teil des Verkaufserlöses als Einkommen steuerpflichtig werden. Daher wird eine Bewertungsmethode wie ein EBIT-Multiple mit den Steuerbehörden vereinbart, die eine bessere Darstellung der Wertsteigerung ermöglicht.
Entdeckt unsere ESOP/PSOP-Lösungen Erfahrt, wie LEXR euch dabei helfen kann, erfolgreiche Beteiligungspläne umzusetzen und gleichzeitig die Einhaltung der Schweizer Vorschriften sicherzustellen. Mehr erfahren
Steuerfalle: Arbeitnehmer müssen Einkommensteuer bei der Übertragung der Aktien zahlen. Bei der Übertragung wird jedoch kein Geld an den Arbeitnehmer gezahlt. Wenn die Differenz zwischen dem Ausübungspreis und dem Formelwert sehr hoch ist, kann dies trotz niedrigem Festgehalt zu einer hohen Steuerrechnung führen.
Sperrfrist: Wenn der Plan vorsieht, dass Mitarbeiteraktien (vollständig unverfallbar) während eines bestimmten Zeitraums (Sperrfrist) nicht verkauft werden können, können etwa 5,6 % pro Sperfjahr bis zu maximal etwa 44 % (d. h. 10 Jahre Sperrfrist) vom Steuerwert (d. h. Formelwert, falls vereinbart) der gesperrten Mitarbeiteraktien abgezogen werden.
Steuerfreie Kapitalgewinne: Wenn die Aktien von einer in der Schweiz ansässigen natürlichen Person gehalten werden, qualifiziert sich der Verkaufserlös als sogenannter steuerfreier Kapitalgewinn. Dies hat jedoch innerhalb der ersten fünf Jahre nach Übertragung der Aktien Einschränkungen für Mitarbeiteraktien. Bei Mitarbeiteraktien ist nur die Wertsteigerung innerhalb der Formel steuerfrei (die Differenz zwischen dem Formelwert beim Verkauf und dem Formelwert bei der Übertragung der Aktien). Der Verkaufserlös, der über diese Differenz hinausgeht, wird als steuerpflichtiges Einkommen betrachtet.
Eine umfassende Zusammenfassung zum Thema Besteuerung findet sich im Informationsblatt des Kantonalen Steueramtes des Kantons Zürich (nur in Deutsch verfügbar).
Fazit
Das Verständnis der Steuerauswirkungen eines ESOP ist für Unternehmen und Arbeitnehmer entscheidend, um unerwartete Steuerbelastungen zu vermeiden und die Vorteile des Plans zu maximieren. Durch proaktives Management von Steueraspekten, einschließlich der Einholung eines Steuerbescheids und des Verständnisses möglicher Steuerfallen, können Unternehmen ein vorhersehbareres und günstigeres Umfeld für die Mitarbeiterbeteiligung schaffen.
Wenn ihr Hilfe bei der Navigation durch die Komplexität der ESOP-Besteuerung oder beim Aufbau eines ESOP benötigt, das auf eure Bedürfnisse zugeschnitten ist, helfen wir gerne weiter. Bucht einen kostenlosen Termin mit unseren Experten, um heute mit der Optimierung eures Mitarbeiterbeteiligungsplans zu beginnen.
