
Im ersten Blog-Artikel über Liquidationspräferenzen in Finanzierungsrunden haben wir die Grundkonzepte eingeführt und einige Punkte hervorgehoben, die beim Entwurf oder bei der Verhandlung einer Liquidationspräferenzklausel besondere Aufmerksamkeit verdienen. In diesem zweiten Blog-Artikel schauen wir uns an, (i) welche Ereignisse die Liquidationspräferenz auslösen, (ii) den Präferenzbetrag und (iii) Gestaltungsoptionen der Liquidationspräferenzklausel.
1 Wann wird die Liquidationspräferenz ausgelöst (Liquiditätsereignisse)?
Zunächst muss definiert werden, in welchem Fall die Liquidationspräferenz Anwendung findet. Mit anderen Worten: Welche Ereignisse führen zu einer Auszahlung an die Aktionäre. Typischerweise werden die Liquiditätsereignisse wie folgt definiert:
- Exit: wenn die Aktionäre (oder mindestens 50% der Aktionäre) das Unternehmen verlassen, indem sie ihre Anteile an Dritte verkaufen;
- Liquidation: jede Liquidation, Auflösung, Abwicklung oder Kapitalherabsetzung des Unternehmens;
- Fusion und andere Umstrukturierungen: wenn das Unternehmen mit einem anderen Unternehmen fusioniert, ein anderes Unternehmen aufnimmt oder von einem anderen Unternehmen aufgenommen wird; und
- IPO: die Erstnotierung von Anteilen des Unternehmens an einer Wertpapierbörse
Die aus einem Liquiditätsereignis resultierenden Erlöse werden als Liquidationserlöse bezeichnet.
Pro-Tipp: Überprüft die Definitionen immer sorgfältig. Manchmal werden Dividendenzahlungen in das Liquiditätsereignis oder die Liquidationserlöse einbezogen. Lasst nicht zu, dass jemand ein faktisches Dividendenverbot in den Vertrag einschmuggelt, indem die Formulierung in einer Definition geändert wird.
Sollten Dividenden einbezogen sein, gehen alle Dividendenzahlungen bis zur Höhe des Präferenzbetrags ausschliesslich an den Investor.
2 Bis zu welchem Betrag erhalten Investoren Präferenz (Präferenzbetrag)?
Wie im ersten Blog-Artikel erklärt, schützt die Liquidationspräferenz die Investition des Investors. Aber wie hoch ist dieser sogenannte Präferenzbetrag genau?
Um den Präferenzbetrag zu berechnen, wird die Anzahl der Anteile, die der Investor zum Zeitpunkt des Liquiditätsereignisses hält, mit dem Ausgabepreis multipliziert, den der Investor für diese Anteile bezahlt hat.
Beispiel: Wenn ein Investor 1’000 Anteile (und hält immer noch 1’000 Anteile) zu einem Ausgabepreis von CHF 1’000 zeichnet, entspricht der Präferenzbetrag CHF 1’000’000.
Möglicherweise hat der Investor vor dem Liquiditätsereignis bereits Ausschüttungen erhalten (typischerweise in Form von Dividenden), die von diesem Betrag abgezogen werden sollten.
Beispiel: Wenn der Investor bereits Dividenden in Höhe von CHF 100’000 erhalten hat, wird der Präferenzbetrag auf CHF 900’000 reduziert.
Kurz gesagt: Präferenzbetrag = Anzahl der vom Investor gehaltenen Anteile multipliziert mit dem Ausgabepreis dieser Anteile minus alle erhaltenen Ausschüttungen.
3 Wie wird der Präferenzbetrag geschützt (Liquidationspräferenz)?
3.1 Standard (1x nicht partizipierend)
Sollten die gesamten Liquidationserlöse nicht ausreichen, um die Investition des Investors zu decken, greift die Liquidationspräferenz ein, um die vom Investor getätigte Investition zu schützen. Mit anderen Worten: Wenn eine anteilige Verteilung der Liquidationserlöse ausreichend ist, um die Investition des Investors zu decken, ist die Liquidationspräferenz nicht erforderlich.
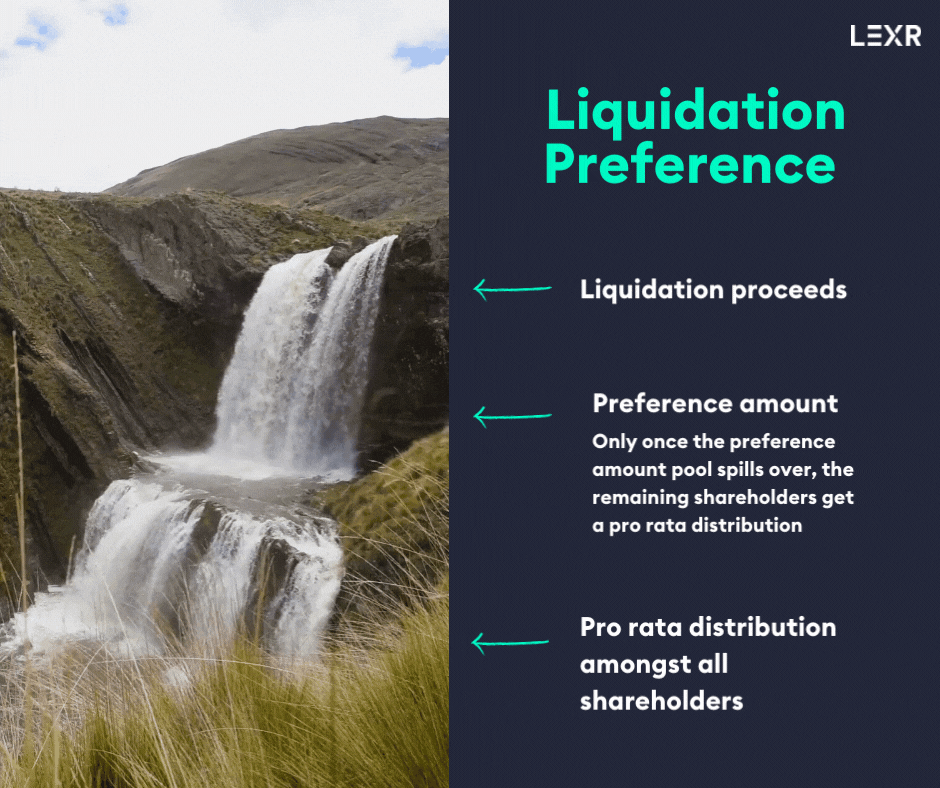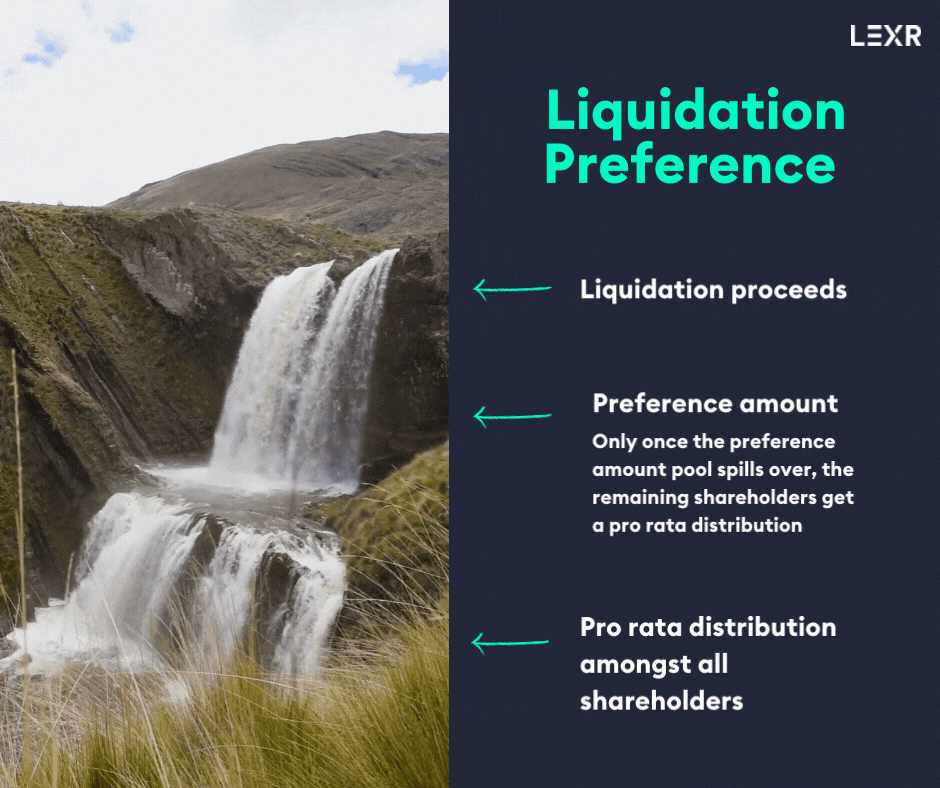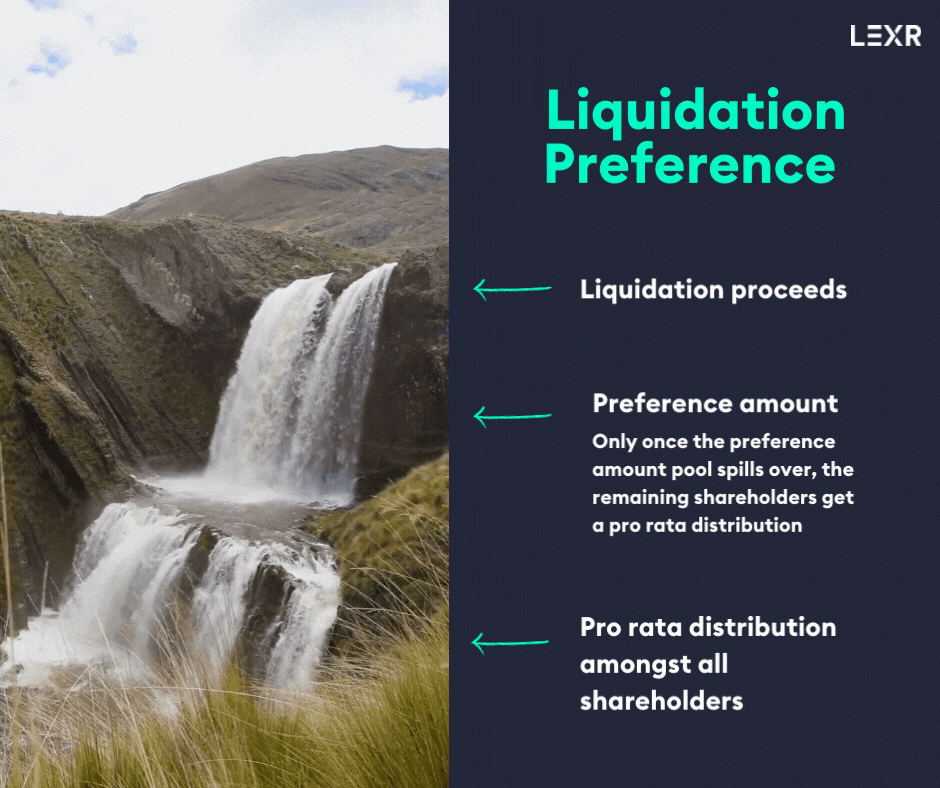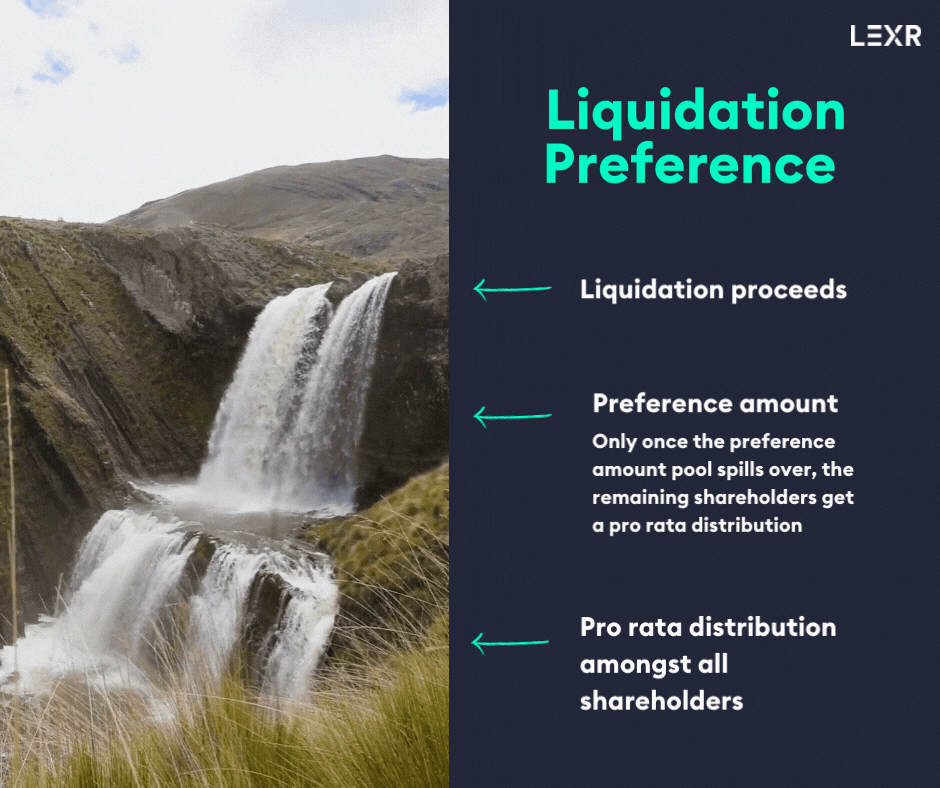
Im Wesentlichen funktioniert die Liquidationspräferenz wie ein Wasserfall, unter dem verschiedene Becken so angeordnet sind, dass Wasser zuerst in ein Becken fliesst und erst dann, wenn dieses Becken überläuft, in das nächste Becken darunter fliesst.
- Die Quelle des Wassers ist das Liquiditätsereignis;
- die Tiefe des ersten Beckens ist der Präferenzbetrag; und
- die Anordnung der Becken ist die Liquidationspräferenz.
Indem das „Präferenzbetrag-Becken” über dem Becken platziert wird, auf das alle Aktionäre einen Anspruch haben, wird sichergestellt, dass der Anspruch des Investors gegenüber allen anderen Ansprüchen tatsächlich bevorzugt wird. Sobald das „Präferenzbetrag-Becken” vollständig mit Liquidationserlösen gefüllt ist, fliessen die überfliessenden Liquidationserlöse anteilig in das nächste den übrigen Aktionären zur Verfügung stehende Becken.
3.2 Variationen (Mehrfach x-partizipierend)
In der oben beschriebenen Anordnung erhält der Investor seine Investition genau einmal zurück, weshalb diese Gestaltung der Liquidationspräferenz als 1x bezeichnet wird. Darüber hinaus nimmt der Investor nicht an der Verteilung der Liquidationserlöse teil, die über das bevorzugte Becken in das gemeinsame Becken der übrigen Aktionäre übergelaufen sind, weshalb die Liquidationspräferenz nicht partizipierend ist. Eine 1x-nicht partizipierende Liquidationspräferenz dient als reiner Schutz vor Abwärtsrisiken.
Beispiel: Wenn der Präferenzbetrag CHF 1’000’000 beträgt, ist der geschützte Betrag des Investors bei einem Liquiditätsereignis einmal der Präferenzbetrag, d.h. CHF 1’000’000.
Es ist auch möglich, den Anteil der Liquidationserlöse zu erhöhen, den der Investor erhalten soll:
Einerseits kann vereinbart werden, dass der Investor den Präferenzbetrag mehr als einmal zurückgewinnen kann, z.B. zweimal. In diesem Fall gilt eine 2x-Liquidationspräferenz.
Beispiel: Wenn der Präferenzbetrag CHF 1’000’000 beträgt, ist der geschützte Betrag des Investors bei einem Liquiditätsereignis zweimal der Präferenzbetrag, d.h. CHF 2’000’000.
Andererseits kann vereinbart werden, dass der Investor, sobald das „Präferenzbetrag-Becken” voll ist, an den verbleibenden Erlösen partizipieren kann, die unter allen anderen Aktionären verteilt werden. Dies würde dann als partizipierende Liquidationspräferenz bezeichnet.
Beispiel: Die Liquidationserlöse betragen CHF 2’000’000 und der Investor hält einen Anteil von 25% am Unternehmen, den er zu einer Unternehmensbewertung von CHF 4’000’000 erworben hat (d.h. für CHF 1’000’000, was bedeutet, dass der Präferenzbetrag CHF 1’000’000 beträgt).
Mit einer partizipierenden Liquidationspräferenzklausel erhält der Investor zunächst CHF 1’000’000 der gesamten Erlöse von CHF 2’000’000. Zusätzlich kann der Investor am verbleibenden CHF 1’000’000 anteilig nach seinem Anteil von 25% partizipieren. Der Investor erhält somit insgesamt CHF 1’250’000.
Es ist auch möglich, eine „mehrfach x”-Präferenz mit einer partizipierenden Präferenz zu kombinieren, z.B. eine 2x-partizipierende Liquidationspräferenz.
4 Mehr als eine Klasse von Vorzugsaktien
In diesem Blog-Artikel gehen wir davon aus, dass es nur eine Klasse von Vorzugsaktien gibt. Dennoch ist es möglich, mehr als eine Klasse von Vorzugsaktien zu haben. Dies geschieht typischerweise in späteren Finanzierungsrunden, wie z.B. in einer Serie B-Runde. In diesem Fall wird eine oder mehrere bevorzugte Becken unter den Wasserfall eingeführt. Die Konsequenz ist, dass der Investor mit der höchsten Präferenz seine Investition vor den Investoren mit einer niedrigeren Präferenz zurückgewinnen kann, die wiederum ihre Investition vor allen gemeinsamen Aktionären zurückgewinnen können.
Solche Vorzugsrechte werden normalerweise nach dem Konzept last in – first out gewährt. Dies bedeutet, dass die neuesten Investoren die höchste Präferenz haben.
5 Zusammenfassung und Ausblick
In diesem zweiten Blog-Artikel unserer Mini-Serie haben wir die innere Funktionsweise einer Liquidationspräferenz untersucht. Zunächst haben wir herausgefunden, dass die Liquidationspräferenz durch bestimmte Liquiditätsereignisse ausgelöst wird, wie z.B. ein Exit, eine Liquidation, eine Fusion oder ein IPO. Zweitens wurde der Präferenzbetrag diskutiert, d.h. der Betrag, der an den Investor im Falle eines Liquiditätsereignisses gezahlt werden soll und der bevorzugt behandelt werden soll. Der Präferenzbetrag entspricht der Anzahl der Anteile, die der Investor zum Zeitpunkt des Liquiditätsereignisses hält, multipliziert mit dem Ausgabepreis minus alle bereits erhaltenen Ausschüttungen. Im dritten und Hauptteil wurde die Funktionsweise der Liquidationspräferenz für eine 1x-nicht partizipierende Klausel erklärt. Sie greift nur ein, wenn der Präferenzbetrag nicht durch eine anteilige Verteilung der Liquidationserlöse unter allen Aktionären gedeckt ist. Sobald sie eingreift, stellt sie sicher, dass der Investor zuerst seinen Präferenzbetrag erhält, bevor verbleibende Liquidationserlöse unter den anderen Aktionären verteilt werden. Wir haben auch verschiedene Varianten einer Liquidationspräferenz untersucht, nämlich „mehrfach x”- und partizipierende Klauseln. In diesem Fall wird der Präferenzbetrag nicht nur einmal ausgezahlt, sondern mehrfach, und/oder der Investor kann nach Rückgewinnung des Präferenzbetrags an der Verteilung der verbleibenden Liquidationserlöse partizipieren.
Nachdem wir jetzt ein Verständnis dafür gewonnen haben, wie Liquidationspräferenzen in der Theorie funktionieren, werden wir dieses Wissen im dritten Blog-Artikel unserer Mini-Serie praktisch anwenden. In diesem abschliessenden Beitrag werden wir euch ein Best-Practice-Beispiel einer Liquidationspräferenzklausel vorstellen. Wie immer: Bleibt dran!
